Midterm Sonuclari

Cumartesi gunu yaptigimiz yazili yoklamanin sonuclarini aciklama zamani geldi. Sorular ve cevaplari soyle:

1. Nisan ayinin sonunda Turkiye'deki sicak para stoku $63.4 milyar olsun. Mayis ayi sonunda sicak para stoku $48.9 milyara gerilemisse ulkemizden cikan sicak para miktari ne kadardir?

Bu her babayigidin dogru cevaplayabilecegi bir soru degil. Bu sorunun ilham kaynagi Tevfik Gungor takma adiyla yazan Gungor Uras'in 13 Haziran 2006 tarihli yazisidir. Gungor Uras bu yazida ulkeden cikan sicak para miktarinin $63.4-$48.9=$14.5 milyar dolar oldugunu ifade ediyor. Biz daha once Gungor Uras konusunu iki yazimizda islemistik (yazi 1, yazi 2). Ben bu kose yazarinin ozgecmisine baktiktan sonra bu yazilarda yaptigi hatalarin bilincli bir sekilde yapilmis oldugu sonucuna varmistim. Ancak yukarida sordugumuz soruya yanlis cevap vermesi bu yazarimizin bilgi seviyesi hakkinda kafamizda ciddi soru isaretleri dogurdu. (Ugur Gurses de bugunku yazisinda iskembeden atan kose yazarlarinin ipinin Ekonomi Turk gibi bloglar tarafindan pazara cikarildigini belirtmis!! No comment diyoruz.)

Neyse uzatmadan sorunun cevabini verelim. Birincisi bu soruyu dogru cevaplamak icin elimizde yeterinde veri yoktur. Bu cevabi veren okuyucularimiza 25 puan veriyoruz. Ancak cozum burada bitmiyor. Elimizde veri yoksa arayip bulacagiz. Sinavin basinda "sorulari cevaplamak icin istediginiz kaynagi kullanabilirsiniz" demistik hatirlarsaniz. Merkez Bankasi websayfasindan 28 Nisan Cuma gunu 1 Amerikan Dolarinin 1.3218 YTL'den kapandigini ogreniyoruz. Yine Merkez Bankasindan 31 Mayis Carsamba gunu 1 Amerikan Dolarinin 1.5675 YTL'den kapandigini ogreniyoruz. Bu rakamlar Nisan sonunda sicak para stokunun 83.78 milyar YTL, mayis sonunda ise 76.65 YTL oldugunu ifade etmektedir.

Tutumluluk Nedir    Nükleer Enerjinin Zararları    Nükleer Kirlilik    Nükleer Nedir    Fraktallar

Benim kafam karisti simdi. Sicak para stokunda sadece 7.13 milyar YTL azalma var. Dikkatsiz okuyucularimiz bu parayi 1 dolar=1.3215 YTL kurundan cevirip sicak para cikisinin $5.4 milyar oldugunu soyleyebilirler. Biraz daha akilli okuyucularimiz ise bu rakamin bir ust sinir ifade ettigini, sicak paracilarin aslinda kac liradan dolar aldigini bilmedigimiz icin bir alt limit bulmak icin 1 dolar=1.5675 kurunu kullanarak $4.6 milyar dolarlik bir sicak para cikisi oldugunu soyleyebilirler. Neticede $5.4 milyar dolar sicak para cikisi olmustur diyen okuyucularimiza 35 puan, cikan sicak para 4.6-5.4 arasindadir diyen okuyucularimiza 40 puan veriyoruz. Maalesef bu iki rakam da dogru degil.

Sicak para stokunda 7.13 milyar azalma olmasinin nedeni sadece sicak para kacisi degildir. Sicak paracilarin hazine bonolarina yatirim yaptiklarini biliyoruz ve Mayis ayi icerisinde hazine bonosu getirileri yukselmis, hazine bonolarinin degeri ise dusmustur. Bu bilgi icin paragaranti.com sitesinden 9 Nisan 2008 vadeli bononun fiyatini gosterge olarak aliyoruz. Burada yaklasik bir hesaplama yapacagimizi belirtelim. Bu bononun Nisan sonunda fiyati 78 YTL, Mayis sonunda fiyati ise 74.75 YTL. Yani bono fiyatlari yaklasik %4.2 oraninda dusus gostermis. Sicak paranin ortalama 76-76.5 gibi bir fiyattan sattigini varsayarsak bonolarin deger kaybindan dolayi yaklasik 1.5 milyar YTL stok kaybi yasadiklarini hesaplayabiliriz. Bu demektir ki Mayis ayinda ulkemizden cikan sicak para miktari bir onceki paragrafta yaptigimiz hesaplamanin yaklasik 1 milyar dolar altinda bir rakam olacaktir. Yani Mayis ayinda asagi yukari 4 milyar dolar civarinda bir sicak para cikmistir cevabi veren okurlarimiza tam puan olan 50 puan veriyoruz.

Goreceginiz uzere sadece aritmetik islemler yapmakla ekonomist olunmuyormus. Sorunun gercek cevabini ogrenmek icin Junior isimli okuyucumuzun sectigi yolu da izleyebilirsiniz ama TUIK'in verilerine guvenmeyen ulkenin insanlari Merkez Bankasinin hesaplamalarina da guvenmez diyerekten kendimiz hesaplama yolunu sectik.

2. Microsoft firmasi Cin'de Windows isletim sisteminin illegal olarak kopyalanip satilmasi sonucu senede 20 milyon adet satis kaybi yasadiklarini tespit etmistir. Microsoft sirketi Cin'de Windows isletim sisteminin tanesini $60'dan sattigina gore senelik satis gelir kaybi ne kadardir?

Bu soruyu MBA ogrencilerine Managerial Economics dersi verdigim zaman sinavda sormustum. Bu da basit aritmetik kullanilarak cozulecek soru degil. Yani cevap 20*$60=$1.2 milyar dediyseniz yanildiniz demektir. Muzik sektoru de benzer hesaplamalar yaparak korsan CD'lerin kendi satislari uzerinde cok buyuk negatif bir etki yarattigini savunur cogu zaman. Bu sorunun cevabini verebilmek icin bildigimiz iki sey var. Korsan satislar ortadan kaldirilsaydi maksimum 20 milyon kopya daha satabilirdi Microsoft, muhtemelen korsan kullanicilarin bir kismi $60'lik ucreti odemeyecek ve yerine Linux gibi sistemleri kullanacaktir. Boylece Linux daha hizli yayilacak ve belki de Microsoft'un gelecekteki satislarini tehdit edecektir. Microsoft'un korsan kullanilabilmesi bu acidan Microsoft'a gorunmeyen bir fayda sagliyor aslinda.

Peki Microsoft'un satis gelir kaybi ne kadardir? Bu sorunun dogru cevabini kimse bilmiyor. Simdiki korsancilarin gelecekteki satislara pozitif etki yaptigini dusunursek belki de uzun vadede satis kaybi degil satis kazanci yasiyorlardir. Dogru olmayan cevabi ise biliyoruz: 1.2 milyar dolar.

Goreceginiz uzere ekonomi artimetikten ibaret degil, konular karmasik, bu yuzden cahil kose yazarlarini tesbit etmekte hic zorlanmiyoruz. Read More!
Reel Sektorun Borc Yapisi ve Doviz Kurunun Bilancolara Etkisi

Reel sektorun yabanci para cinsinden borcu nedir ve doviz kurlarindaki degismeler reel sektoru nasil etkiler?

Bir zaman once bu konu hakkinda Merkez Bankasi bir arastirma raporu yayinlamisti:

"Reel Sektorun Borc Yapisi ve Doviz Kurunun Bilancolara Etkisi" Mehtap Kesriyeli, Erdal Özmen ve Serkan Yigit

Amacim bu calismanin bulgularini burada ozetlemek.

Oncelikle yabanci para cinsinden borclanmanin miktari nedir?

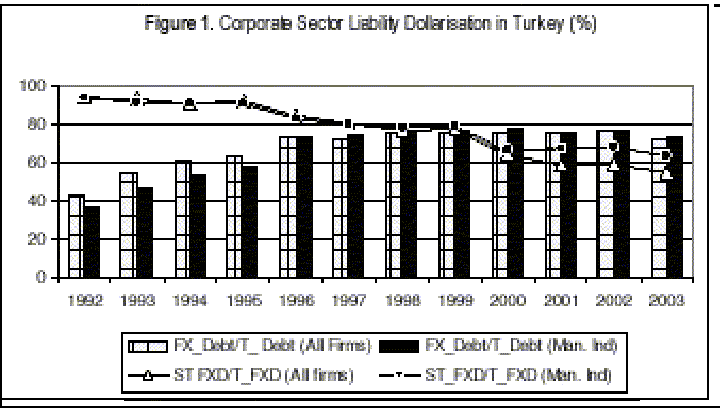
Arastirmanin yazarlari, MB'nin sirketlerin 1992-2003 arasi bilancolarini kapsayan veri bankasini kullanarak bu soruya cevap vermeye calismislar. Asagidaki grafikten de gorulecegi gibi reel sektorun borc yapisindaki dolarizasyon orani (beyaz sutun tum finans disi sirketler, siyah sutun imalat sanayii) epey yuksek. 1992'de %40lar duzeyindeyken 90lar boyunca artis gostermis ve 1999-2000'de %80 ile tavan yapmis, sonra bir miktar azalarak %70'ler civarina inmis. Kiyaslama yapmak gerekirse 1999-2003 arasi Latin Amerika ulkelerinde bu oran %33.6, Asya'da ise %23.

Tutumluluk Nedir    Nükleer Enerjinin Zararları    Nükleer Kirlilik    Nükleer Nedir    Fraktallar

Yabanci para cinsinden borclarin icindeki kisa vadeli borc miktarinda ise (beyaz cizgi tum finans disi sirketler, siyah cizgi imalat sanayii) bir miktar iyilesme var. 1992'de %95 iken surekli azalmis, su anda %60lar civarinda.


Tabii yabanci para cinsinden borclanmak tek basina bir sorun teskil etmiyor, eger yabanci para olarak tutulan varliklar ile yukumlulukler birbirine oranli ise veya yabanci para cinsinden elde edilen gelir yuksek ise.

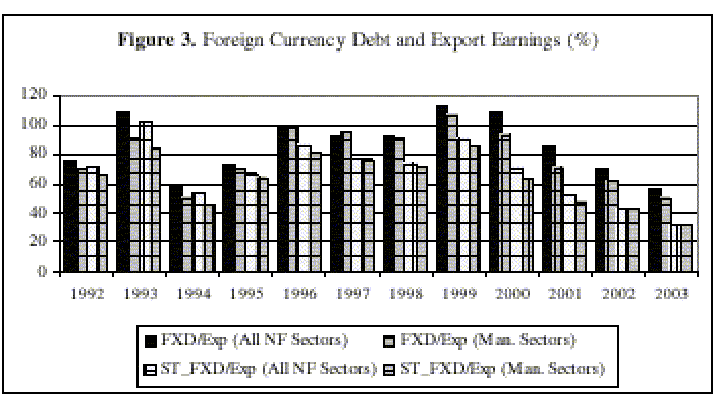
Ikinci sekilde doviz borcu ile doviz kazanci arasindaki orana bakilmis.

Sutunlarin anlami, sirasiyla, doviz borcu/ihracat (tum finans disi sektorler), doviz borcu/ihracat (imalat sanayii), kisa vadeli doviz borcu/ihracat (tum finans disi sektorler), ve kisa vadeli doviz borcu/ihracat (imalat sanayii).

1992'de doviz borcu firmalarin ihracat gelirinin %75'i imis. 1994 krizinden sonra %60'a inse de sonra 90larin sonuna dogru artmis ve 2000'de %110'a ulasmis. 2001 krizi sonrasi ise azalarak 2003'de %58'e inmis. Kisa vadeli borcun ihracata orani ise %30lar civarinda.


Arastirmacilar ardindan doviz ile borclanmanin sebeplerine bakmislar. Bulduklari sey:

1. Makroekonomik sartlar onemli birer faktor. Enflasyon ve butce acigi dolarizasyonu arttiriyor.

2. Paranin deger kazanmasi yabanci para cinsinden borclanmayi tesvik ediyor.

3. Borclanma orani yuksek olan firmalar daha az doviz cinsi borclanabiliyorlar, nakde cevrilebilir varligi olanlar ise daha cok.

4. Ihracat agirlikli calisan firmalar daha cok doviz ile borclaniyor (cunku ihracat gelirinden dolayi yabanci para cinsi uyusmazligi daha az oluyor)

Son olarak yabanci para cinsinden borclanmanin sirketlerin yatirim, satis ve karlilik oranlarina etkilerine bakmislar. Vardiklari sonuc devaluasyon durumunda doviz borcu cok olan sirketlerdeki yatirim kisintisi ve karlilik azalmasinin daha cok olacagi.

2003 yilindan sonra neler oldu? Elbette sirket bilancolarina bakmadan bunu soylemek zor. Makro verilere bakarsak, hem ihracat hem ozel sektorun (finans disi) dis borcu 30 milyar dolara yakin artti. Bankalarin sirketlere verdikleri kredilerinin doviz veya dovize endeksli kismi %43'den %20'ye geriledi. Net olarak degisim ne oldu, orasi soru isareti.

Ikinci bir nokta, yukarida bahsettigim calismanin kapsaminda olmayan 2 olduguyu da gozonune almak lazim. Birincisi, bazi sektorlerde, gelir ihracat yoluyla yabanci para uzerinden olmasa da yabanci para birime endeksli olabilir. Mesela TUPRAS. Ikincisi, ozel sektor (umut ediyorum ki) swap, forward, option ve benzeri turev araclarini kullanip, kendini doviz kurundaki oynamalara karsi (her iki yonlu de) korumayi ogrenmislerdir.

Saruhan Özel bir kac gun once konu ile ilgili bir yazi kaleme almisti. Bu yaziyi da okumanizi tavsiye ederim. Read More!

Bye Bye Friedman

Bildiginiz gibi Milton Friedman’i kaybettik. Hakkinda bir bilgilendirme yazisini kaleme aldigimi düsünüyorsaniz yanilirsiniz Onun anisina 2 Temmuz 2004 tarihinde kaleme aldigim eski bir yazimi yayinlayacagim. O gün, ayni zamanda Friedman’i terketmek zorunda kalmistim . Bütün fikirleri degil elbette. Benim için kolay olmamisti. Beni bir dönem çok etkilemisti. Serbest piyasa taraftarligi ile monetarizm neredeyse birbirleriyle özdeslestirilmislerdir. Halbuki bunlarin dogrudan bir iliskisi olmadigini düsünüyorum. Monetaristler ayni zamanda piyasa ekonomisinin çok siki savunuculari oldugundan, muhtemelen tasidiklari iki rol birbirlerine karistiriliyor. Artik bunlarin yollarinin ayrilmasinin zamani geldi. Parantez içindekiler bugün düstügüm notlar.

Yazimda önce monetaristlerin 'faiz ile kur' arasinda kurduklari iliskinin hangi sartlarda geçerli olabilecegini açiklamaya çalisacagim. Fakat bunun ötesinde 'Para önemlidir' seklinde düsünenlerin, yalnizca faiz-kur baglantisini açiklamakta degil pek çok konuda yetersiz kaldiklarini göstermek istiyorum. Özellikle küresellesmeyle birlikte bu durum çok belirginlesti. Ülkeler arasindaki sermayeyi, mallari ve emegi sinirlayan bariyerler kalktikça fiyatlar üzerinde ulusal Merkez Bankalarinin otonom etkinligi azaliyor. Küresellesmenin azizligine yalnizca TCMB gibiler degil FED gibileri de ugrayacak (Bunu bir yere not alin lütfen, bes sene sonra yeniden tartisalim). Paranin öneminin azalmasina karsin monetaristerin pek çok alanda yadsinamayacak katkilari hala dimdik ayakta.

Devalüasyon Nedir    Verimlilik Nedir    Altın Yorumları    Hedge Fon Nedir    Resesyon Nedir    Nükleer Santraller

Merkez Bankasi'nin enflasyonla mücadele gibi bir gerekçeyle faizi önemli ölçüde yükselterek para miktarini düsürdügünü varsayalim; 'para nedir, faiz oranini oynayarak para miktari kontrol edilebilir mi' gibi problemleri gözardi ederek. Ortodoks miktar kuraminin geregi olarak, para mikrarini azaltigimiz için degerinin de artmasi gerekir. Basitlestirirsek mantik su: Vatandas eline geçen daha az parayla nasil domates, elma gibi seyleri az talep edip fiyatmalarinin düsmesine yol açiyorsa, dövizin de fiyatini da benzer sekilde düsürecektir. Fakat dövizin yalnizca ithal mallari tüketmek amaciyla kullandildigini varsayarsak. Eger döviz tasaruf araci olarak da yaygin bir sekilde görülüyorsa, o zaman sevgili vatandaslarimiz yalnizca gelirleri ölçüsünde degil ellerinde tuttuklari bütün VARLIKLARIN DEGERI ölçüsünde dövizi talep edebilirler. Hepimiz özellikle likititeye (evet anladik ‘likitide’, ama ben Kastamonu’luyum ve dilim neye dönüyorsa öyle yazarim) dönüstürülmesi daha kolay olan menkul degerlerin bu potansiyelini biliriz. Bir olumsuzlukta vatandaslar dövize geçmeden önce varliklarini satarak nakte çevirmek zorundadirlar. Ancak parasal hedefi olan bir merkez bankasi likititeyi kistigi için günlük faiz hizla yükselir, ülkenin bütün varliklari deger kaybetmeye, döviz tirmanmaya baslar. Yani para miktarini kontrol eden bir Merkez Bankasi ayni zamanda faizi savunamaz. Bir parantez açarak sunu soralim: 2000 yilinda döviz kontrol edilmeseydi ne olurdu ? Siyasetçilerimizin hasariliklarindan çok düpedüz teknik bir hataya kurban gittigimizi anlamaliyiz. Kagit üzerinde ithalat artisinda günlük faizin yükselerek bastirmasi gerekirdi. Ancak günlük faizin talep üzerinde hemen hemen hiç bir etkisi olmadigini sonradan sahit olduk. Daha kötüsü o günlerde uzun dönemli kredi faizleri belirleyen tahvil ve bonolar, günlük faize degil dövize endeksliydi. Döviz kontrol edildigi için uzun vadeli faizler, isinmaya çok geç ancak günlük günlük faiz çildirdiktan sonra reaksiyon gösterdigini hatirlayin lütfen. Dikkat ederseniz bu sistemde fren yanlis tanimlanmadigi için isinan ekonomi hiç bir zaman kendini kurtaramiyor. Peki esrarengiz aktivasyonun kaynagi neydi ? Daha sonraki deneyimlerimizle cevabini verebiliriz sanirim. Birincisi enflasyonun vatandaslarimizin gelir artisindan daha hizli düsmesi. Ikincisi ve belki daha önemlisi kredi mekanizmalarindan tamamen kovulmus olan dandik TL'mizin ayaklarinin üstüne dikilerek tekrar kredilerde kullanilmaya baslanmasi. Eger kur serbest olsaydi döviz ve faizin küçük-büyük çapta frenlemeleriyle islerin kontrolden çikmasi engellenecekti (o kadarda emin olma). Fakat önümüze çok zor bir soru çikiyor: Kur ve günlük faiz BELIRSIZSE tahvil ve bono fiyatlari yönlerini nasil bulacak ?

Faizi tamamen birakmis olsaydik bile bugünden çok farkli olmayabilirmiydi ? Bugün 'Dövizi BIRAK, faizi TUT' gibi bir sey uygulamiyoruz. Uygulanan sistemin daha dogru ifadesi 'Dövizi BIRAK, faizi de TUTABILIYORSAN TUT' seklinde. Kisilerin/kurumlarin harcamalarini ceplerindeki nakit parayla veya günlük krediyle yapmalari ekonomik açidan çok farkli sonuçlar dogurmaz. Yarin getirmek sartiyla size teslim edilen bir parayla ne yapabilirsiniz ki ? Günlük faiz bütün vadelerdeki kredileri yönlendiremedigi sürece talep ve fiyatlar üzerinde her hangi bir etkisi yoktur. Merkez Bankasinin geçmiste herzaman faizleri yönlendiremedigini gözönüne alirsak, 'günlük faizi biraksa da farketmez' sonucuna varabiliriz. Ancak TCMB piyasalardan bagimsiz hareket edebilirse FDF'nin da katkisiyla kisa ve orta vadede istikrara önemli katkilar saglayabilir (mayis ayinda bekledigim buydu).Yönlendirilen degin yönlediren pozisyonuna geçebilir. Bundan da hepimiz ama en çok hükümetler yararlanir.

Merkez Bankasi faizi 'gerçek' enstrümanlarla kontrol etseydi durumumuz ne olurdu ?
Bunu yapabilmek için MB'nin kamu kagitlarinin alim satimina soyunmasi gerekirdi. Fakat kagitlarin toplam hacminin büyüklügü göz önüne alindiginda, Merkez Bankasi herhangi bir olumsuzlukla faizi savunmak için çok fazla likitite yaratmak zorunda kalacakti. Yaratilan likititenin dövizi fazlasiyla uçuracagini öngörmek zor olmaz. Tersi daha az kötü degil. Elinde döviz olanlar TL kagitlarina yöneldiginde, faizin düsmesini engellemek için likitite namina ne var ne yoksa içine çekmesi gerekebilirdi. Görüldügü gibi Merkez Bankasi'nin faizi kontrol edebilecek enstümanlara sahip olmamasi istikrar için mutlaka gerekli. Fakat bu konuyu biraz daha genisletirsek, deger kaybeden TL'nin fiyat artislarini gelirlerden daha fazla artirmasinin dogal sonucu olarak ithalatinda çöktügünü görürüz. TL er yada geç tekrar degerlenmek zorundadir. Yani ilginç bir sekilde uzun dönemde pozitif/negatif dalgalar enflasyonu degistiremiyor. Ancak hükümetin davranisi enflasyonu kalicilastirir. Çünki TCMB'nin sonsuz fonlamasina kavusan sevgili hükümetlerimiz parayi var gücüyle etrafina dagitarak, önceligi yandaslarina vermek kaydiyla vatandaslarinin develüasyon kayiplarini karsilamaya çalisacaklardir. Kur asla geri dönmeyeceginden, sonsuz enflasyon döngüsüne girilecek, TL yok olarak geçmiste oldugu gibi reel kullanimdan kalkacaktir. Monetaristlerin Merkez Bankalari'yla hazineler arasindaki baglantilarin kesilmesini önererek çok yararli bir katkida bulunduklarini kabul etmemiz gerekir.

FED'in gerçek parasal operasyonlarini günlük faizi kontrol ederek degil, kisa vadeli hazine kagitlarinin alim/satimiyla yaptigi bilinir (hala öyle mi ?). FED'in piyasandan para çekmeye çalisirken, bizim gibi ülkelere giden sermayeyi de yutacagi gibi endiselerini çokca duyar olduk. FED'in agzini bu kadar çok seyi yutacak kadar açacagini hiç sanmiyorum (bu konuda hakli çiktim sanirim). FED'in örtülü prosedürleri hakkinda pek bir sey bilmedigimi itiraf edeyim. Ancak bildigim kadariyla bu operasyonlarda çikan giren para miktarlari da göz önüne aliniyor. Eger bir sey yapiliyorsa, yapilan islerin paranin akimini geri döndürmekten çok çikan parayi azaltmak seklinde olacagini tahmin etmek zor olmaz. Bunun aksi tarzda bir hareket, azda olsa sürekli parasal genislemeyi savunan monetaristerin bile tavsiye etmeyecegi bir seydir.

Paracilari elestirenler hakli olarak yurttaslarin kullandiklari kredilerilerle ceplerindeki paralarin çok üstünde harcama ve yatirim yapma imkanlarina sahip olduklarina dikkati çekerler. Talebin kisilmasiyla para miktarinin kisilmasi arasindan dogrudan bir iliski kurulamaz. Aksine para miktari enflasyon döngüsünde bir BASLANGIÇ degil olsa olsa bir SONUÇ'tur. Fakat öte yandan Keynes'in söyledigi gibi faiz para arzinin bir fonksiyonu da degildir. Bol para basip faizleri düsürerek ekonomiyi genisletemeyiz. Aksine kredi mekanizmalarini ortadan kaldirarak ekonomiyi bogariz. Biz buna 2001 yilinda, TCMB'sinin bazi kamu borçlarini ödemek zorunda kaldiginda sahit olduk (Simdi biraz farkli degerlendiriyorum). Ekonomiye dinamizm katan fonlar ancak vatandaslarin gönüllü tasaruflariyla olusur. Kaynak yaratanda kaynak kullanan kadar ekonomi için vazgeçilmezdir.

ahmet çavusoglu Read More!

Biraz da eğlence

Yakın zamanda email ile gelen aşağıdaki eğlenceli mektubu sizlerle paylaşmak istedim. ABD'ye master ya da doktora için başvuran arkadaşlar bunu seveceklerdir.

Devalüasyon Nedir    Verimlilik Nedir    Altın Yorumları    Hedge Fon Nedir    Resesyon Nedir    Nükleer Santraller

"Dear Admissions Committee:

Having reviewed the many rejection letters I have received in the last few weeks, it is with great regret that I must inform you I am unable to accept your rejection at this time.

This year, after applying to a great many colleges and universities, I received an especially fine crop of rejection letters. Unfortunately, the number of rejections that I can accept is limited.

Each of my rejections was reviewed carefully and on an individual basis. Many factors were taken into account - the size of the institution, student-faculty ratio, location, reputation, costs and social atmosphere.

I am certain that most colleges I applied to are more than qualified to reject me. I am also sure that some mistakes were made in turning away some of these rejections. I can only hope they were few in number.

I am aware of the keen disappointment my decison may bring. Throughout my deliberations, I have kept in mind the time and effort it may have taken for you to reach your decision to reject me.

Keep in mind that at times it was necessary for me to reject even those letters of rejection that would normally have met my traditionally high standards.

I appreciate your having enough interest in me to reject my application. Let me take the opportunity to wish you well in what I am sure will be a successful academic year.

SEE YOU IN THE FALL!

Sincerely,

Paul Devlin
Applicant at Large"

Mektup NY Times'da yayınlanmış. Sevdiyseniz, benzer bir kaç örneği de buradan okuyabilirsiniz.

Read More!

Mikro Iktisat Sinav Sorulari

Yazili yoklama yapiyorum, herkes kagit ve kalemleri cikarsin. Adinizi ve numaranizi yazmayi unutmayin. Sinavda 50'ser puandan 2 sorumuz var. Istediginiz sorudan cevaplamaya baslayabilirsiniz. Sorulari cevaplamak icin istediginiz kaynagi kullanabilirsiniz.

1. Nisan ayinin sonunda Turkiye'deki sicak para stoku $63.4 milyar olsun. Mayis ayi sonunda sicak para stoku $48.9 milyara gerilemisse ulkemizden cikan sicak para miktari ne kadardir?

2. Microsoft firmasi Cin'de Windows isletim sisteminin illegal olarak kopyalanip satilmasi sonucu senede 20 milyon adet satis kaybi yasadiklarini tespit etmistir. Microsoft sirketi Cin'de Windows isletim sisteminin tanesini $60'dan sattigina gore senelik satis gelir kaybi ne kadardir?

Bütçe Nedir    iktisat Nedir    Borsa Yorumları    Regülasyon Nedir    Türkiyede Ödenen Vergiler, Vergi Türleri

Sorular uzerinde iyi dusunun, gecme notu 70. Cevaplari yarin aciklayacagim. Read More!

Verimlilik Ne Demektir - I: evvel zaman içinde

Tartışmaların alevlendiği konulardan biraz sıyrılıp, bir kaç yazımı verimlilik ne demektir konusuna ayıracağım. Önce bir masalla başlayayım:

“Evvel zaman içinde, kalbur saman içinde okyanusun ortasında, Hırtistan adında minicik bir ada varmış. Topu topu 500 aileden oluşan Hırtlar’ın ne dış dünyadan, ne de başka insanlardan haberi varmış. Hırt erkekleri her gün denize açılır ikişer balık tutar, evde bekleyen hanımları da ikişer ekmek yapar, böylece herkes günde bir ekmek bir balık tüketerek yaşamlarını sürdürürlermiş. Başka bir gıdaya da ihtiyaç duymazlarmış. Ancak zamanla Hırt kadınları günde iki ekmek yerine dört ekmek yapabilir duruma gelmişler. Kimsenin buna bir itirazı olmamış. Artık herkes günde iki ekmek ve bir balık yiyebilir duruma gelmiş. Hırt erkekleri çalışkan kadınları ile gurur duyuyorlarmış. Ancak bununla bitmemiş. Çalışkan Hırt kadınları, daha iyi beslenmenin de verdiği heyecanla, günde dört değil sekiz ekmek yapmayı da başarmışlar. Ancak bu, akşam eve iki balıkla dönen Hırt erkeklerini o kadar sevindirmemiş. Çünkü günde bir balık, dört ekmek için az gelmekteymiş. Hırt erkekleri kafa kafaya verip bir çözüm bulmuşlar. “Bundan sonra”, demişler, her iki aileden sadece bir kişi ekmek yapacak, diğer kadın bizimle birlikte balık tutmaya gelecek. Bulunan bu harika çözüm herkesi memnun etmiş. Artık her iki aileden bir kadın evde kalıp sekiz ekmek yapıyor, diğer üç kişinin getirdiği altı balıktan her ailenin payına ekstra birer balık daha düşüyormuş. Derken, elinde kalın bir klasörle, ortaya bir köşe yazarı peydahlanmış. Aslında Hırtistan’da işler hiç de iyi gitmiyormuş. Rakamlarla ortaya koymuş ki, toplam ekmek istihdamı kısa bir sürede yüzde 50 oranında azalarak toplam 500 kişiden 250 kişiye düşmüş. “Yakında”, demiş, Hırt ekonomist, “bu hızla giderse, ileride ekmek üretecek kimse kalmayacak aç kalacağız!”

Bütçe Nedir    iktisat Nedir    Borsa Yorumları    Regülasyon Nedir    Türkiyede Ödenen Vergiler, Vergi Türleri

Verimlilik konusunu anlatırken, daha önce, Krugman’dı sanırım, benzerini bir yerlerde okuduğum ve sıkça kullandığım bu basitleştirilmiş masalı severim. Önce ekonomik büyüklükleri analiz edelim. Başlangıçta Hırtistan Gayri Safi Hasılası 1000 ekmek ve 1000 balıktan oluşuyor. Kişi başı gelir, yani tüketim, de 1 ekmek + 1 balık. Kısa süre sonra GSH 2000 ekmek ve 1000 balık’a yükseliyor. Kişi başı gelir de 2 ekmek + 1 balığa. Bir sonraki aşamada ise ekmek istihdamı yüzde 50 düşerken toplam GSH 2000 ekmek ve 1500 balığa yükseliyor. Kişi başı GSH da 2 ekmek + 1.5 balığa yükseliyor.

Peki bu örneği Türkiye’ye uyarlayabilir miyiz? Bir tek şey aynı kalmak şartıyla evet. Ekmek sektörünü tarım+sanayi, balık sektörünü de hizmet sektörü olarak alırsanız, rakamları da bu gözle analiz ederseniz ne dediğimi anlarsınız.

Aynı kalan şey mi ne?

Hırt ekonomist, hırt olarak kalıyor, gazetelerde köşe yazarlığı yapmaya devam ediyor. Read More!

Ismet Berkan'in cevabi ve kapitalizm

Sayin İsmet Berkan cevaplama hakkini kullandi. Yorumlamadan, oldugu gibi yayinliyorum.

Swap Nedir    Deflasyon Nedir    Bono Nedir?    Reeskont Nedir    Ekonomi Nedir    Enflasyon Nedir

-------------------------------------------------

Ahmet Bey,

Açikçasi ‘mügalata’ yapmissiniz.

Bir kere, istesek de istemesek de kapitalizm bizim zaten üst kimligimiz. Sonuçta, ama egri ama düz, ama kör ama topal kapitalizmin genel kurallariyla yönetilen bir ekonomide ve ‘serbest rekabetçi’ bir siyasi düzende yasiyoruz. Amaç, sistemi mükemmele yaklastirmak.

‘Sosyal devlet’ evet belki sosyalizmin baskisiyla bulunmus bir formül ama kapitalizme basariyla (ya da bazen de basarisizlikla) entegre edilmis bir sey. Kisacasi kapitalizmin disinda degil. Ben hiçbir zaman ‘mutlak esitlik’ten söz etmedim, etmem de zaten. Mutlak esitlik, aynen sizin yazinizda tanimlamaya çalistiginiz ‘kapitalizm’ kadar ütopik bir sey. Gerçek hayatta uygulamasi olmamis, olamayacak bir sey. ‘Proleterya diktatörlügü’ olan Sovyetler Birligi’nde bile olamadi mutlak esitlik, çünkü insan dogasina aykiri. Ama ‘esitsizlikleri gidermeye çalismak’ bence gayet mesru, gayet pesinde kosulasi bir insani hedef.

Ayni sekilde ‘firsat esitligi’ de mutlak bir sey degil. Mutlak firsat esitligi teoride bile söz konusu olamaz. Bir çocuk Van’da dogar, digeri Istanbul’da. Her ikisi de devlet okullarina gitse dahi, onlarin ögretmenleri arasinda, ailelerinin geçmisi arasinda, sabah evden çiktiginda girdikleri sosyal ortamlar arasinda farklar vardir ve bunlar ‘firsat esitsizligi’ yaratir.

Yani kisacasi, ütopyalardan degil hayatin gerçeklerinden söz etmemiz lazim. Sizin futbolculugunuzla Hakan Sükür’ün futbolculugu arasinda elbette fark var ve ben elbette Hakanli takimlari izlemek isterim, sizin sirf esitlik olsun diye Galatasaray’da oynamanizi (Hakan veya diger futbolcular kadar yetenekli olmadiginiz halde) istemem. Ama zaten bundan söz etmiyoruz.

Hak etmeyenin, yetenegi, liyakati veya bilgisi sebebiyle degil de baska sebeplerle (torpil diyelim isterseniz) bir yere gelmesinden söz etmiyoruz burada. Ama diyelim, general olabilecek yetenek, bilgi ve tecrübedeki iki insandan biri arasinda seçim yapilacaksa ve bu insanlardan biri sünni Türk, digeri Kürt ise seçimin Türkten yana yapilmasindaki yanlistan, bu çesit yanlislarin sistemlesmis olmasindan söz ediyoruz.

Ayni ise eleman seçerken erkegin kadina göre daha tercih edilmesinden, sünninin aleviye göre daha çok tercih edilmesinden, konusurken yöresel aksanin, gizleyemeyendense TV türkçesiyle konusaninin tercih edilmesinden, yani birilerinin sistemli olarak dislanmasindan söz ediyoruz.

Bu sistemli dislama, sonuçta toplumu dikey olarak bölüyor. Kürtler sadece insaat isçisi veya en iyi ihtimalle ‘serbest meslek erbabi’ olabiliyor da, bir türlü bir bankamizda genel müdür yardimcisi olamiyor. Kadinlar ev kadini, üniversite ögretim üyesi, reklamci vs. olabiliyor da bir türlü milletvekili veya general olamiyor.

Tartistigimiz sey toplumun dikey olarak böyle bölünmesinin, ayrimcilik temelli bölünmelerin orta-uzun vadede toplumun geneli için iyi olup olmadigi. Ben kötü oldugunu düsünüyorum. Mesele ‘devlete baglilik’ degil, toplumun bir arada baris ve huzur içinde yaþamasini saglamak. Toplum huzurluysa, söyledigim türden ayrimciliklari ortadan kaldirmak için toplumda samimi çaba varsa toplumun bir arada yasama iradesinin daha kuvvetli olacagina inaniyorum ben.

Yanlis anlama olmasin, yine mutlak bir seyden söz etmiyorum, bu çesit ayrimciliklari tamamen ortadan kaldirmak mümkün degil. Ama kabul edilebilir bir düzeye indirmek için çaba sarfedilmesi gerek. Önemli olan bu çabanin varolmasi.

Amerikan toplumun çok kültürlülügü basarmasinin ama buna karsilik Fransa ve Almanya gibi ülkelerin basaramamasinin ardinda yatan sey bence bu esitlestirici (ve evet yarismaci toplumda yarismanin kurallarini biraz bozmasi) çabanin varligi ile yoklugu arasindaki fark bence.

Düsünsenize, toplumunuzda siyahiler yasiyor ama onlari sadece çöpçü, hizmetçi vs. olarak görüyorsunuz, baska yerde yoklar. O zaman basliyor terör hareketleri, bombalar patliyor vs. Amerika’da 50’lerin sonlarindan itibaren medeni (sivil) haklar mücadelesi hareketi olmasaydi bugün ayni Amerika ile karsi karsiya olmazdik.

Türkiye’de de kapitalizmin gelismesi, refah toplumuna giden yol, refahin toplumun bütün kesimleriyle paylasilmasindan geçiyor.

Saygilarimla
Ismet Berkan

Borsa Yorumları
Altın Yorumları
Borsa nedir?
Borsa nasıl oynanır
Hisse Yorumları
Ekonomi nedir
Fraktallar
Fraktal nedir?
Çernobil Faciası Read More!

Sosyal demokratlar ekonomide farkli bir seçenek sunamazlar.

Kendilerini 'sosyal demokrat' seklinde siniflandirma ihtiyacini hissedenler iktisat terimiyle 'verimsiz' söylevler çekmekle ünlüdürler. Halk deyimiyle hamaset yapmakla. Hiç bir somut sonuç üretmeyen ve yillar boyunca degismeyen benzer laflar, bos serzenisler. Ben onlari degerlendirirken Türk toplumu kadar acimasiz degilim. Hatta geçmiste oy vermek zorunda kaldigimda sosyal demokratlardan baskasini düsünmedigimi itiraf ederim. Fakat hiç bir sosyal demokrat tabelaya yakismayamayacak ölçüde abartilan 'milliyetçilik', 'statükoculuk' ve en kötüsü 'pragmatizm', ortak idealler yerine korku temelinde olusan bu geçici birliktenliktenlikleri de süpürüp götürdü.

Swap Nedir    Deflasyon Nedir    Bono Nedir?    Reeskont Nedir    Ekonomi Nedir    Enflasyon Nedir

Bana kalirsa 'sosyal demokratlarin' en temel sorunu; politikalarini sekillendirirken teori ile pratik arasinda derin uçurumun farkinda olmamalari. Bir taraftan 'devlet imkanlarindan biraz da biz otlanalim' hedefiyle yürümeye çalisan asiri pragmatik politikalar var. Diger taraftan gerçeklerden tamamen kopuk, insanlarin tekrar tekrar dinlemekten usandigi fikirler. Sosyal demokratlar ezelden beri çok iyi fikirleri oldugunu ancak halkin egitimsizliginden dolayi yeterince anlasilamadiklarina inanirlar. Özellikle yoksul kesimin taleplerine daha duyarli olduklarini düsünmelerine ragmen niye bir türlü bu kesimden oy alamadiklarini bir türlü çözememislerdir. Bakin burada bile aslinda kendilerinin de kolaylikla farkedebilecekleri basit bir mantik hatasina düsüyorlar. Politika oyununda, sol kesime yoksulun sag kesime zenginlerin çikarlarini kollama rolünü biçiyorlar. Bu mantiga göre genis kitleler kendi çikarlarini korumak için her zaman sola oy vereceklerinden, sosyal demokratlar için isler çok kolay olacak. Bu arada sag partilerde kendilerine verilen 'genis kitlelerin taleplerine duyarsiz olmak' görevini yüklenerek iktidardan uzak duracaklar. Bu olacak is midir ? Seçime dayali sistemlerin, sag partileri, en az sol partiler kadar bu taleplere duyarli olmak zorunda biraktiklarini görmek için siyaset uzmani olmaya gerek oldugunu sanmiyorum. Her iki tarafin da devletin mekanizmalarini genis kesimlere para dagitmak için kullanma siyasetini 'ayni ölçüde' savunmalarinda bir gariplik yok. Farklilik dagitilan paralarin kaynagini göstermekte olabilirdi. Sosyal demokratlar 'size dagitacagimiz paralari zenginlerden alacagiz' gibi bir söylemle ortaya çikabilirlerdi. Fakat bildigim kadariyla böyle bir iddialari da yok. Bu da çok normal. Çünki vatandasin kafasinda 'bana verecegin paranin kaynagini nerden bulacaksin' gibi bir soru yok. Oy kazandirmayacagi için siyaseten savunulmasi faydasiz. Üstelik gereksiz yere bir kesimi karsiniza aliyorsunuz. Son seçimlerde görüldü ki zenginlerle içli disli olma konusunda sosyal demokratlar en az sag partiler kadar istahli. Iktidara gelmenin ötesinde buralarda kalmak için gerekli bir politika olarak görüyorlar. Demekki 'hayatin gerçekleri', sol partileri en az sag partiler ölçüsünde zenginlerin çikarlarina hasas olmaya zorluyor. Seçeneklerimiz arasinda sag ve sol politikalar degil, sagci veya solcu olduklarini söyleyen ve maliyet ödemeden herkese herseyi vereceklerini iddia eden popülist politikalar var.
Fakat diyelimki bizim sosyal demokratlarimiz 'dürüst' olmaya karar verdiler ve seçim kampanyalarini 'zenginlerden alacagiz' söylemi üzerinde kurdular. Denenmemislik iddiasiyla bir kereligine iktidar olabilirler (Geçmiste dünyanin pek çok yerinde oldu). Fakat bir kere 'bir sey' ifade eder mi sizce ? Daha sonra iktidarlarini sürdürmek gerektiginde, demokrasiyi 'iptal' etmeleri gerekecektir. Çünki seçmen zenginlerden almanin kendisine bir sey kazandirmadigini hatta kaybettirdigini uygulamada görüp fikrini degistirecektir (geçmiste olanlar da bu). Kagit üzerinde ne kadar basarili gözükürse gözüksün her politika pratikle test edilir. Eger sosyalciligin en ufak kirintisi bile gerçek hayatta basarili olup uzun dönemde genis kitlelerin taleplerine karsilik verebilseydi bugün hepimiz komünist rejimler altina yasiyor olurduk. Öyle degil mi ?
Ben sosyalciligin basarisizligini yalnizca deneylerle degil akil yürütme yöntemiyle de gösterilebilecegine inaniyorum. Sorunun özü zenginlerden aldiginizi fakirlere VEREMEMENIZDEN kaynaklaniyor. Bu ifade insana çok ters geliyor degil mi ? Dilim dönebilirse anlatmaya çalisacagim. Sosyalcilar; bireylerin gelirlerini, onlarin çabalarindan, yeteneklerinden, bilgilerinden ve en önemlisi risk alma arzularindan bagimsiz olarak saptama egilimindedirler. Serbest piyasanin ödül/ceza mekanizmasini orman kanunuymus gibi göstererek, devleti yeniden dagitma mekanizmasina ortak ederler. Oysa dogru çalistigi sekilde serbest piyasa düzeni, toplam hasilayi maksimize edecek sekilde gelir dagilmi yapar. Bu mekanizmayi zayifalattiginiz ölçüde insanlarin çaba gösterme nedenlerlerini de ortadan kaldirir, toplam hasilayi hem nitelik hem de nicelik olarak düsürürsünüz. Zamanla zenginlerden transfer edilenlerle 'geçinen' kitleler, devletin yeniden dagitma mekanizmasindan aldiklarindan tatmin olmaz hale gelir. Eger daha çok esitlik, asagidakiler için daha çok gelir anlamina gelmiyorsa siyaseten savunulanmaz. Sosyalci politikalar; ister sosyalist kivamda olsun ister yumusatilmis halde, uzun dönemlerde seçmen gözünde basarisizliga mahkumdurlar. Dünyada sosyal demorat partilerin devletçiligi, yüksek vergi oranlarini ve transferleri artik eskisi kadar hararetle savunmamalari rastlanti degil..
Izleyebildigim kadariyla sosyal demokratlar son yillarda politikalarini bir çesit 'hayirseverlik' söylemine indirgemis durumundalar. Açikca ifade etmeseler bile sunu ima eder gibiler: 'Biz kendimizden çok baskalarini düsündügümüz için sosyal demokratiz. Siz ise bizim kadar düsünceli degilsiniz. Ya..'. Dünyaya böyle bakabilmeniz için halinizin vaktimizin oldukça iyi olmasi gerekir. Istisnalar disinda sosyal demokratlarimiz neredeyse yalnizca bu kendini begenmis zengin kesimden oy aliyor ülkemizde. Onlara faydasi dokunabilir ancak 'digerlelerine' hiç bir yarari olmaz. Örnek vererek anlatmaya çalisayim: Afrika'ya yapilan dogrudan yiyecek yardimlarinin, açliktan ölenlerin sayisini azaltmadigini aksine artirdigi saptanmis. Yardimlar kisa vadede hedefine ulasarak daha çok insani hayatta birakiyor. Hayatta kalanlar daha çok çocuk yapiyorlar. Simdi bir sonraki kitlikda ölecek simdi çok daha fazla insan var. Açliktan ölmemeleri için ihtiyaç duyulan yardim miktari logaritmik olarak artmis durumda ! Insanlar eger nesiller boyu hayatta kalabiliyorlarsa bunu yalnizca kendi becerilerine borçlular, baskalarinin hayirseverliklerine degil. Zalim oldugu varsayilan 'piyasa ekonomisi', bireyleri/toplumlari kendi baslarina ayakta kalmaya zorlayarak onlarin ilerde karilasabilecekleri çok daha kötü durumlara karsi donanimli olmalarini sagliyor.

ahmet çavusoglu Read More!

Cozum MSP

Aksam gazetesinin haberine gore Is-Kur issizlere is begendirememekten yakinmis. Haberde soyle deniyor:

"İşsizlere iş bulmakla görevli olan Türkiye İş Kurumu Genel Müdürü Namık Ata'dan işsizlik isyanı geldi. Ata, işsiz vatandaşlara 'iş beğendirememekten' yakındı. TBMM KİT Komisyonu'nda, kurumun çalışmaları ile ilgili bilgi veren Ata, işsizlerin büyük kısmının 'masa başı iş' istediğini, kimsenin kaynakçı ya da marangoz olmak istemediğini söyledi. Ata, 'Adamın mesleği marangozluk ama bizden büro memurluğu istiyor' diye konuştu. Genel Müdür Ata, kaynakçılık, marangozluk, elektrikçilik gibi işlerde çalışacak kişi bulmakta zorluk çektiklerini belirterek, meslek lisesi mezunlarının dahi bu tür işlerde çalışmak istemediğini söyledi. Bu tür mesleklerde 'iş garantili kurs' düzenlediklerini ifade eden Ata, ancak bu kurslardan mezun olanların kendilerine önerilen işlere gitmek istemediğini kaydetti. Ata, 'Bizden istenen 44 kaynakçı için kurs düzenledik. Kursun sonunda ise sadece 23 işsiz, kendilerine bulunan işte çalıştı. Diğerleri ise kaynakçılık işini beğenmed' dedi."

Swap Nedir    Deflasyon Nedir    Bono Nedir?    Reeskont Nedir    Ekonomi Nedir    Enflasyon Nedir

Biz Milliyetci Sifirci Partisi olarak 5 milyon kisiyi devlet memuru olarak ise alacagimizi vaad etmistik. Boylece adam gibi calismak ve uretmek yerine tembel vatandaslarimiz memuriyette yan gelip yatarak para kazanabileceklerdir. Bu arada partimize uye olan ilk 5 milyon kisiye devlet kapisinda kadrolu istihdam kampanyasini da baslattigimizi buradan duyuruyorum.

Borsa Yorumları
Altın Yorumları
Borsa nedir?
Borsa nasıl oynanır
Hisse Yorumları
Ekonomi nedir
Fraktallar
Fraktal nedir?
Çernobil Faciası Read More!

Sermaye Akimlari Uzerine

Bu sefer faiz konusundan sapip yabanci sermaye, ozel sektorun dis borclanmasi ve bunun sebep oldugu finansal risk konularina bakalim. Once sermaye akisi...

Asagidaki iki grafikte Turkiye'ye gelen yabanci sermaye akimini (12 aylik toplam) ve dolar cinsi yillik ortalama faiz oranlarini goreceksiniz (12 aylik ortalama, ex post, yani dolarin degeri belli olduktan sonra geriye baktigimizda dolar cinsi reel faizin degeri).

Uzun vadeli krediler: banka+diger sektorler
Kamu borclanmasi: yurt disi borclanma+IMF kredi_diger krediler
Sicak para = Hisse Senedi+DIBS+Kisa vadeli banka kredileri+kisa vadeli diger sektor kredileri+mevduat.

Sicak paranin tanimi olarak MB'nin su calismasi kullanilmistir.

Tek fark, sicak paranin faize duyarli kismini bulmak icin hisse senedi alimlarini toplam sicak paranin icinden cikardim. IMKB'de yabanci agirligindan dolayi, yabancilarin hisse senedi alimi daha cok kalici bir yatirim huviyetinde gibi geliyor bana (yabancilar satmak istese bile alan yine baska bir yabanci oluyor, net sermaye cikisi az oluyor yani). Nitekim bir yil icinde toplam hisse senedi satimi en fazla 500 milyon dolar civarinda olmus. O yuzden hisse senedi alimini soguk para gibi kabul edip dogrudan yatirima koydum. (Benim gibi dusunmeyenler icin dogrudan yatirim tek basina ince cizgi ile verilmistir)

Bir kac gozlem:

1. 2004 senesinden sonra dolar cinsi reel faizler duserken toplam sermaye girisinin artmaya devam etmesi ilginc.

2. Ikinci grafikten goruyoruz ki faize duyarli sicak para 2005 basinda artisi kesmis ve 2006 Mayisi ile birlikte 5 milyar dolar (yillik ortalama) duzeyine inmis.

Swap Nedir    Deflasyon Nedir    Bono Nedir?    Reeskont Nedir    Ekonomi Nedir    Enflasyon Nedir

3. Uzun vadeli krediler 2005 ortasinda hizlanmis, ki yerlilerin ozellestirilen sirketleri almasi bu doneme rast geliyor. tahmin ediyorum 10 milyar dolara yakini Koc, Dogan, ve Cukurova grubunun aldigi kredilerdir (tam rakami bilen var mi?)

4. 2001 sonunda 15 milyar dolar sicak para cikmasi ilginc. Cunku o zamana kadar gelen para o kadar degil. 1984 ile 2001 sonu arasinda toplam (cumulative) ic borclanma senedi alimi EKSI 11 milyar dolar. Ne kadar cok biyikli yabanci var boyle ulkede?

5. 1996 ve 2003'de dolar cinsi faizin %30lari asmasi, krizin etkisinin atlatilmasi ile, deger kaybeden liranin tekrar deger kazanmasi ile ilgili, yuksek tl faizinden degil. 1999'da faizlerin tekrar %30lari asmasi ise, borclanma faizinin artmasindan. 2004'den sonra hem TL faizleri iniyor, hem liranin deger kazanmasi yavasliyor. Dolayisiyla dolar faizi de iniyor.


Read More!

Ayni anda iki farkli pozisyonda bulunamassiniz.

Elbette insanlarin görüsleri zamanla degisecektir. Büyük bir hisimla baskalarini döneklikle suçlayanlar, insani çevreleyen doganin devindigini görmezden gelirler. Insan 'doga üstü' bir varlik olamayacagina göre, 25 yasindaki pozisyonunu hayat boyu korumasi beklenemez.

Ben de her beyaz Türk gibi hayatima 'sosyalist' olarak basladim. Ancak geçen süre içinde edindigim bilgiler ve yasadigim tecrübeler beni degistirdi. Su anda farkli bir pozisyonda bulunmakla; birakin utanmayi insan olmanin geregini yerine getirdigimi düsünüyorum. Dogaya bakin. Degisime ayak uyduramayanlar eleniyor. Insan, aklini kullanip degisime daha hizli ayak uydurabildigi için dünyayi istila edebildi. Sabit kalabilmeniz için beyninizin çalismasini durdurmaniz gerekir. Ancak bunu 'basarirsaniz' yokolmaya da hazir olun.

Fakat öte yandan Einstein'in görecelilik kurami derki: Hiç bir sey isik hizini geçemez. Tercümesi sudur: Uzay-zaman boyutlarinda X koordinatlarindan Y koordinatlarina hareket edebilirsiniz ama her iki pozisyonu AYNI ANDA isgal edemessiniz. Üstelik insanin deviniminden söz ettigimizde 'isik hizi' na yaklasmasi bile söz konusu olamaz. Her pozisyonun, sahip olana getirdigi avantaj ve dezavantajlar kümesi bulunur. Bir taraftan pozisyonunuzun avantajlarindan yararlanirken öbür taraftan dezavantajlarindan kaçamassiniz. X'deyseniz, bir gün yataktan kalkip aniden Y'ye, isinize geldiginde de X'e geçemesiniz. Yaptigiz sey kafa karisikligindan baska sonuç dogurmaz.

Swap Nedir    Deflasyon Nedir    Bono Nedir?    Reeskont Nedir    Ekonomi Nedir    Enflasyon Nedir

Özel olarak hiç kimseyi kastetmeden sunu söylüyorum: Degisebilirsiniz, ama tutarsiz olmadan ve geçmisle hesaplasmayi ihmal etmeden. Ben 'liberalim' diyorsaniz, isinize geldiginde sosyal demokratliga terfi edip daha sonra isik hizini asarak geri dönemessiniz. Küresellesmeyi savunuyorsaniz ayni anda ulusalciligin avantajlarindan yararlanamassiniz. Bir taraftan 'Serbest piyasanin' nimetlerini anlatirken öbür taraftan kamu kurumlarinin fiyatlara müdahale etmemekle suçlayamassiniz. Enflasyonla mücadeleyi hararetle destekleyip, enflasyon düstügünde de 'kardesim niye enflasyonu düsürüyorsun' diyemessiniz. Dezavantajlarindan kaçtiginiz oranda avantajlariniz da elinizden kayip gider. Inandirciliginizi kaybedersiniz.

ahmet çavusoglu

Borsa Yorumları
Altın Yorumları
Borsa nedir?
Borsa nasıl oynanır
Hisse Yorumları
Ekonomi nedir
Fraktallar
Fraktal nedir?
Çernobil Faciası Read More!

Tutarsizlik Nedir, Ne Demektir?

Bu yazida tutarsizlik nedir (ne demektir) sorusuna bir ornek verecegiz. Bugun ulkemizde Asaf Savas Akat'i elestirme gunu cesitli etkinliklerle kutlaniyor. Biz de corbada bizim de tuzumuz olsun diyerek katkida bulunmak istiyoruz. Konumuz tutarsizlik. Tutarsizlik bir dediginin baska bir dedigini tutmadigi durumlar icin kullanilir, halk arasinda "yanar doner" de denir bu tur kisilere. Sayin Akat bugunku yazisinda soyle bir ifade kullanmis:

"Kamuoyunu yılbaşından önce uyarmıştım. On iki aylık bazda dış ticaret açığının 50 milyar doları ve cari işlemler açığının 30 milyar doları yazın geçeceğini öngörmüştüm. Tahminlerde yanıldığım çok oluyor ama bu kez tutturdum."

Bakiniz Mayis ayinda Savas Akat ekonomide sert bir inis bekliyorum diye tahminde bulunmustu. Ayni Savas Akat ithalata dayali buyumeden ve yuksek faizlerin neden oldugu (nasil oluyorsa ben tam anlayabilmis degilim ama) buyumeden de bahseder. Yani kendi felsefesine gore ithalat artiyorsa ekonomi buyuyordur demektir. Simdi sene basinda ithalat cok artacak diye tahminde bulundum diyor. Sene ortasinda ise ekonomi sert inis yasayacak diye tahminde bulundugunu biz biliyoruz. Yani sene ortasinda yaptigi tahmin ustu kapali olarak ithalatin azalacagini soyluyor.

Iflas Nedir  Borsa Nedir  Hisse Senedi Nedir  Risk Nedir  Libor Nedir  Ikame Etkisi Nedir

Bu benim hafta sonu oynanacak Fener-Besiktas derbisi icin haftabasinda Fener kazanacak, hafta ortasinda ise Besiktas kazanacak diye tahmin yapmam gibi birsey. Mac bitip Fener kazandiktan sonra ise "ben size Fener kazanacak demistim" demekle es anlamli. Belki de adam tutarsiz degil, sadece uyaniktir. Read More!

Asaf Savas Akat'i elestirmek.

Asagida Asaf bey'e gönderdigim bir mektubun kopyasini yayinliyorum. 29.7.2005 tarihli. O zamanlar daha henüz filmin sonunu görmemistik. Hatta filme bile girmemistik. Özellikle bir konuya dikkatinizi çekmek isterim; merkez bankasinin Temmuz 2005 gibi oldukça erken sayilabilecek bir tarihte 'enflasyonun' nüvelerini saptamis olmasi.

'Asaf Savas Akat'in Vatan gazetesinde çikan yazisini elestirmemin asil sebebi geçmiste görüslerinden hayli yararlandigim bu bilim adaminin son yazisiyla beni hayal kirikligina ugratmasi degil. Elestirilerileri kaldirabilecek kadar hosgörülü, meydan okumalarin isin cesnisi olacagini kavrayabilecek kadar zeki olmasi. Türkiye standartlarinda aykiri görülen fikirlerle ortaligi biraz olsun renklendirmek istiyorum. Eger basarabilirsem.

Iflas Nedir  Borsa Nedir  Hisse Senedi Nedir  Risk Nedir  Libor Nedir  Ikame Etkisi Nedir

Sayin Akat yazisina söyle basliyor:
''Ekonominin temel sorununun "degerli para-dis acik" ikilisi oldugunu kabul ettik.''
Temel sorunlarimiz; hala yüksek seyreden enflasyon, faiz oranlari ve bütçe açiklari. Asaf beyin cari açigi niye temel bir sorun olarak nitelendirdigini tam olarak anlayamadim dogrusu. Açigi sorun olan görenler kriz çikarmasindan korkuyorlar. Endisenin gerekçesi de basit. Içeriye giren para aniden geri dönüp TL'yi çok degersiz hale getirebilir ve 2001 benzeri sonuçlara yol açabilir. Halbuki kendisinin kriz beklemedigini defalarca ifade ettigini hatirliyorum. Yurtiçi tasaruflarin yetersiz kaldigi bir ülkede, dis açik vermeden büyümeyi finanse edemeyiz. Her ne gerkçeye dayandirilirsa dayandirilsin dis açigi sorun olarak görmek aslinda dolayli yoldan büyümeyi sorun olarak görmek demektir. Dünyada bir trilyon dolar boyutlarinda portföy havuzu oldugu söyleniyor. Havuzun büyümesi faizleri sürekli düsürüyor. Greenspan bile dertli, 'faizleri yükseltemiyoruz' diye sikayet edip duruyor. Yararlanmamak akil kari degil. Sorun bu tür sermayenin kirilganlik yaratmasi degil, çocuklarimiza uzun vadede yalnizca borç birakacak sekilde verimli kullanamamak. Ancak çaresi var. Tüketimi tahrik eden politikalardan sakinarak bu kaynagi üretkenlige yönlendirebiliriz.
Akat devam ediyor:
'' Önce gelecegi arastirdik. Kurda düzeltme beklentisine karsi çiktik. Eski çözümün, bütçeyi kisip gecelik faizi yükseltmenin ise bir yandan ekonomiyi resesyona götürecegini diger yandan da paranin deger kazanmasinin sürecegini saptadik.''
''Yüksek faizle dövizin kontrol edilebilecegi '' tezi, 1990'larin ikinci yarisi ve 2000 yillari boyunca basimiza gelen pek çok felaketin bas sorumlusudur. Elbette Sayin Akat yüksek faizi savunmuyor. Ancak denklemi eskisi gibi 'yanlis' kuruyor. 1990'lari dövize talep yaratmamak endisesi ile çok siki para politikasi izleyerek geçirdik. Yasayanlar hatirlayacaklardir; Merkez Bankasi TL'yi haftalik ihalelerle satardi. Bir hafta atlasa faiz patlayip gidecekmis gibi gözükürdü. Buna ragmen, dönem dönem TL'ye olan talebi durduramaz, reservlerini korumak için devalüasyonu hizlandirmak zorunda kalirdi. Hazineye de ihalelerde bütün likititeyi emmek gibi bir görev biçilmisti. Onun toplamadigi paralarin dövize yönelecegine inaniliyordu. Kamu Bankalari 'en yüksek faizi' vermek suretiyle vatandaslarimizin dövize yönelmelerine engel olmaya çalisirdi. Bütün bunlar; unutmaya çalistighimiz korkunç bir kabusun parçalari degil, 1990 sonlarinda Türkiye'de yasananlar. Isin en ilginç yani ise su: Bütün bu eziyeti çektik fakat karsiliginda dövize yönelimi durdurabildik ve enflasyonu asagi çekebildik mi: HAYIR. O günlerle karsilastirildiginda bugün Merkez Bankamizin para politikasini 'extra large' olarak nitelendirebilir miyiz: EVET. Hazinemiz pek çok taleplerin ancak %50'sine cevap veriyor, geri kalan ne hali varsa görsün diyor mu: EVET. Kamu Bankalari en düsük faizi veriyor mu: EVET. Ise nereden bakarsaniz bakin; ister nominal ister reel, ister günlük ister uzun dönemli, Türkiye'nin simdiye kadar en görüp görebildigi en düsük faizlerle yasiyor muyuz: EVET. Bütün bu sartlara ragmen pek çok iktisatçimizi endiseye sevkedecek ölçüde TL'nin degerli oldugu ifade edilmiyor mu : yine EVET. O zaman 'yüksek faiz dövizi düsürür' tezinin yanlisligi daha fazla nasil kanitlanabilir ? Lütfen söyleyin.
Akat söyle bitiriyor:
'' Merkez Bankasi son enflasyon raporunda ekonomide talebin canlanmaya basladigini ve enflasyonun düsüs ivmesinin azaldigini söylüyor. Ben "Agir bir resesyon geliyor" demeye getiriyorum. Sanirim yeniden sayilara dönme zamani geldi. Bizi izlemeye devam ediniz... ''
Asaf beyin sayilari degerlendirme konusundaki hünerini tartisacak degilim. Ancak sayilar olsa olsa günün fotografini çekebilir, gelecekle ilgili bu kadar iddiali seyler söylemek için kendi basina yeterli olmaz. Grafiklerde bir egilim gördügümüzde, bu egilimin sonsuza kadar sürmeyebilecegini göz ardi etmemek gerekir. 2001'i hatirlayin. 2002'deki büyüme 2001 grafiklerinden çikabilir miydi: Hayir. 2002'nin basinda grafikler enflasyonun düsecegini gösteriyor muydu: Hayir. Reel kur grafikleri, ihracatta simdiye kadar esine rastlanmamis rekorlar kiracagimizi öngörüyormuydu: Yine hayir.
Gerçeklesseydi sasirmamiz gereken sey nedir aslinda ? Ülkemizde çok az miktarda üretilen ve çogunlukla ithal ettigimiz petrol, dogalgaz ve diger hammadde fiyatlarinin dev dalgalar halinde üzerimize geldigi kosullarda, büyümenin ayni hizla devam etmesi. Emlak piyasasinin çilgin denecek ölçüde canladigi, insaat sektörünün harekete geçtigi, yabanci sermayenin yogun ilgi göstermeye basladigi bir ülkede 'derin resesyonun esigindeyiz' diyebilemek; Asaf Savas Akat gibi markalasmis bir isim için bile zor olmali. Üstelik yüksek nüfus artisina, gerçekci olmayan asgari ücretlere, 'Avrupa bizden bunu istiyor ne yapalim' gibi vasat argümanlala katilastirdigimiz emek piyasasina ragmen issizlik oranlarinin azalabildigi bir ortamda.'

ahmet çavusoglu Read More!

Uzun Vadeli Faizler Nasil Belirlenir?

Hazine borclanma faizlerini kim belirler konusu iyice kizisti. Biliyorum gina geldi, ama her aksam cari acik ile yatip her sabah cari acik ile kalkmaktan iyidir. En son Aksam gazetesinden Deniz Gokce'de tartismaya katildi ve tabii yuksek-faiz-dusuk-kur guruhunun yaninda yer aldi:

"[F]aizin içindeki risk faktörünün boyutunu belirleyen de, iç ve dış piyasa ve medyadır... Piyasa sisteminde önce piyasa beklentilerini değiştirir, kamu otoritesi onlara reaksiyon verir! Bu nedenle 'değirmenin suyu' piyasadan gelir!"

Fatih Özatay ise sorularini devam ediyor:

"[O]zellikle iki dönemde piyasa faizi MB faizinin çok üzerine çıkmış: 2002'nin ikinci yarısı bunlardan ilki. Aradaki fark bazı aylarda 10 puanı geçmiş! İkinci dönem ise 2003'ilk yedi ayı. Yedi puanlık farkın oluştuğu ay var bu dönemde. Dönemlerin özelliği açık: Birincisinde Başbakanımız sayın Bülent Ecevit'in hastalığı ve ona bağlı olarak ortaya çıkan koalisyon hükümetinin dağılma olasılığı var. Seçim belirsizliği kaplamış piyasaları. İkincisi ise Irak savaşına denk düşüyor.


Iflas Nedir  Borsa Nedir  Hisse Senedi Nedir  Risk Nedir  Libor Nedir  Ikame Etkisi Nedir

Her iki dönemde de MB piyasadaki karamsarlığa eşlik etmemiş. Faizini değiştirmemiş. Üstelik bir dolu duyuru yayımlamış: Uygulanan programın özünde doğru bir program olduğunu vurgulamış. Eninde sonunda ekonomideki ana eğilimin bu program tarafınca belirleneceğini belirtmiş. Bu olgu ne kadar çabuk kavranırsa piyasada karamsarlığa yola açan dalgalanmaların o kadar çabuk atlatılacağını bıkıp usanmadan söylemiş.

MB enflasyonu düşürmek amacıyla kurları baskı altına (bkz. altın yorumları) almak için yüksek faiz politikası uyguluyor idiyse, Allah aşkına neden bu dönemde faizlerini piyasadaki gibi sıçratmamış? ... Yabancılar korkup kaçmaya başlamışlar. Kurlar da aynı dönemlerde sıçramış. Evet 'yüksek faiz düşük kurcu' MB neden faizlerini artırmamış? Nasıl kaçırmış bu fırsatı? "

Bugunku yazimizda konuya bir teorisyen gibi yaklasip isin icine biraz matematik koyalim.

Bir menkul kiymet piyasasi dusunun. Iki tur kiymet olsun: bir aylik hazine bonosu ve 12 aylik devlet tahvili.

Bononun su anki faiz orani (su an oldugumuz zamana 1 diyelim): i(1).

Ikinci aydaki faizi i(2), ucuncu ayda bononun faizi i(3) vs.

12 aylik bir hazine tahvilini gozonune alalim. Finans teorisine gore bu tahvilin faizi, bononun simdi ve gelecek 12 ayda beklenen faizinin ortalamasi olacak.

T=[ i(1) + i(2) + ... + i(12)] / 12

Tabii biz bononun su anda verdigi faizi biliyoruz, i(1). Ama gelecek ay (yani ikinci ayda) faiz orani ne olacak bilmiyoruz. Yani i(2) su anda bilinmeyen bir deger. Onun beklenen degerine E[i(2)] diyelim. Ayni sekilde i(3), yani 3.aydaki beklenen bono faizi E[i(3)] olsun.

O zaman 12 aylik devlet tahvilinin bugunku faizi soyle olacak:

T ={ i(1) + E[i(2)] + E[i(3)] +... + E[i(12)] } /12

Uzun vadeli bir kiymet almak kisa vadeli bir kiymet tutmaya gore riskli olacagindan, yukaridaki terime bir de risk primi eklememiz lazim. Bu risk primi paradan 1 yerine 12 ay vazgecmenin bedelidir. Icine herseyi koyabilirsiniz. 1 sene sonra devletin iflas etmesi, dolarin firlamasi, enflasyonun patlamasi, savas cikmasi, Fenerbahce'nin sampiyon olmasi vs. vs. Risk priminin degerine R diyelim ve tahvil faizinin denklemine koyalim:

T ={ i(1) + E[i(2)] + E[i(3)] +... + E[i(12)] } /12 + R

Risk primi R her zaman pozitif bir sayi. Bazen yuksek olur, bazen dusuk, bazen sifira cok yaklasir, ama hic bir zaman negatif olmaz.

Diyelim ki MB faizleri bono faizlerini bire bir sekilde etkiliyor. Yani MB gecelik faizi ne yaparsa hazine bonosunun faizi de o oluyor.

MB isterse uzun donem faizleri indirir diyenler gecelik faiz inerse su anki faiz i(1) ve beklenen faizler i(2), i(3), vs de iner diyorlar. Risk primi R ya degismez, ya da cok ufak degisir.

MB'nin, en azindan Turkiye'de bu sartlarda, uzun donem faizlerini etkileyemeyecgini dusunenler diyor ki her ne kadar su anki faiz i(1) inse bile ekonominin riskinin arttigini dusunenler (MB, secim zamani hukumete boyun egiyor, enflasyon artacak, lira deger kaybedecek, vs) risk primini yukseltecekler. Net sonuc uzun donem faizinin yukselmesi sonucunu bile dogurabilir.

Su an ki risk primi nedir?

Diyelim ki MB gecelik faizi (yillik bazda) %19.1 olarak belirledi ve gokyuzu yikilsa %19.1'den bir sene boyunca sasmayacagina bizi ikna etti (enflasyon raporlarinda 2007 sonuna kadar faizleri bu seviyede tutacagini soyluyor).

O zaman herkes bono faizinin bugun oldugu gibi yarin da, obur gun de hep 19.1'de kalacagini bilecek beklentiler 12 ay icin de 19.1 olacak.

i(1) = E[i(2)] = E[i(3)] = ... = E[i(12)] = 19.1

Daha yukaridaki esitlikte parantezin ici demek ki 19.1 imis. O zaman tahvilin faizi ne olacak:

T = 19.1 + R

R neydi, risk primi. Diyelim ki su anki tahvilin faiz orani %21.1. O zaman risk primi R aslinda 2 imis.

T = 19.1 + 2 = 21.1

Simdi faiz tartismasini bu model isiginda bir kez daha ele alalim:

1. Diyelim ki yil 2002 yazi. Secim belirsizligi icinde R firlamis. Veya 2003 kisi, Ortadogu'da savas ruzgarlari esiyor. Veya 2004 bahari, dunyada faizler yukselmeye basladi, sermaye hareketleri yonunu Amerika'ya dondu. Piyasa MB'nin de faizi yukseltecegini dusunuyor. O yuzden gelecekte beklenen faiz oranlari da, yani E[i(2)] vs. de yukselmis. MB istifini bozmuyor. Bir sure sonra piyasalar MB'na inaniyor gelecekte beklenen faizler eski haline donmeye basliyor (?). Riski yaratan sebepler ortadan kayboluyor, R dusuyor. Tahvil faizi eski halini aliyor. Fatih Bey'in sordugu su: neden yuksek faizci MB firsattan istifade beklentiye uyup faizleri yukseltmedi?

2. Diyelim ki 2006 Mayis'i. R yine yukseliyor. Piyasalar, enflasyonu dusurmek icin MB'nin faizleri arttiracagina inaniyor, gelecekte beklenen faiz oranlari da yukseliyor. Bu sefer MB faizleri gercekten yukseltiyor ve yuksek tutacagini acikliyor. Neden MB faizleri yukseltti?

Read More!

Isgucu Piyasasi

Isgucu piyasasi uzerine cok yazilar yazdik cok sozler soyledik. Morgan Stanley'den Serhan Cevik de konuyu ozetleyici bir yazi yazmis. Gormeyenler icin yazinin bir bolumunu asagiya aktariyorum, akabinde bir kac soz de ben soyleyecegim.

Hisse Yorumları  Marjinal Nedir  Fiyat Kazanç Oranı Nedir?  Fraktal Nedir  Borsa Nasıl Oynanır

"Although Turkey has not really suffered from high and persistent unemployment in the past, the structural component of unemployment increased in the 1990s and especially after the 2001 crisis. Of course, a variety of factors contribute to this new phenomenon, which we can also see in the changing composition of employment. The share of agriculture declined by almost ten percentage points in the last five years to below 30% of total employment, against a sustained increase in non-farm jobs. In other words, the economy has created jobs, but the composition has shifted away from low-skilled, low-paying jobs in traditional sectors. This is no doubt an exciting development that will accelerate income convergence vis-à-vis Europe. Nonetheless, the adjustment phase is not painless and makes politicians vulnerable to popular anger and marginalisation. That said, populist manoeuvres would not bring any relief on a sustainable basis at all, and the only way to ease the pain of adjustment is to move forward with consolidating macroeconomic stabilisation and introducing microeconomic reforms, in our view.

One of the main determinants of labour demand is the cost of labour. Although the economy is going through a structural transformation that creates better jobs, the problem stems from institutional rigidities and arbitrary wages that curb the demand for labour. In our view, the minimum wage policy is a notable example of how political manipulations distort the labour market and end up encouraging firms to undertake labour-augmenting capital spending. With a 52.6% real increase since 2001, the minimum wage corresponds to about 87% of per capita GDP. Of course, such a disproportionate rise has not only failed to improve living standards, but also priced unskilled and inexperienced workers out of the labour market by raising the marginal cost of labour relative to the cost of capital (see Capital-Labour Substitution and Jobless Growth, April 23, 2004). Indeed, arbitrary wages raising unit labour costs have a fundamental role in accelerating the pace of capital deepening beyond the optimum capital/labour ratio implied by labour-market conditions.

The factor substitution process is far more powerful in labour-intensive sectors. It has been argued that policy instruments such as the minimum wage would raise the income level among low-skilled workers. Unfortunately, politically motivated decisions result in distortions and fail to improve the distribution of income (see The Illusion of Compassion, June 21, 2004). Instead, as the Turkish experience shows, labour-intensive sectors of the economy struggle with lower productivity and higher unit labour costs. And with declining profitability, firms substitute more capital for labour and/or globalise their supply chains. The result is an unsurprising deterioration in the economy’s labour-absorption capacity, which of course hurts low-skilled and inexperienced workers more than other segments of the labour market.

Employment taxes in Turkey are the highest among OECD countries. Decades of distortions have led to an archaic, regressive tax regime that puts a huge burden on employment. The effective employment tax rate increased from 30.3% in 1999 to 42.7% last year, compared with 8.1% in Ireland and an average of 27.7% for OECD countries. This is yet another factor that increases the cost of labour beyond the marginal productivity of labour and thereby encourages companies to adopt more capital-intensive production processes. No wonder, even after a 40% increase in real GDP, the country’s employment rate stands at 44.3% of the working-age population, down from 48.5% before the crisis. The task of improving labour-market conditions, however, is not as simple as correcting the tax regime and introducing a regional minimum wage scheme. Turkey’s problems have deeper structural roots and require a comprehensive strategy including a programme to improve human capital.

Institutional bottlenecks lower the economy’s labour absorption capacity. Our calculations suggest that the Turkish economy needs to create approximately 700,000 jobs per year to maintain a constant unemployment reading. This is a challenging mission even under normal circumstances and becomes a daunting task when structural changes bring a shift in the composition of employment and demand higher productivity growth."

Ingilizce bilmeyenler icin kisa bir ozet yapayim. Son 5 yilda 2 milyonun uzerinde isci tarimdan diger sektorlere kaymis, tarimin isgucu piyasasindaki payi %30'a dusmus. Bu pay %5'e dustugu zaman kendimizi basarili saymaliyiz. Asgari ucret 2001 yilindan bu yana reel olarak %53 arttirilmis. Calisanlarin durumunu daha da iyilestimek istiyorsak asgari ucreti once 1000 YTL'ye, sonra 1500 YTL'ye olmak uzerinde her 6 ayda bir 500 YTL arttirarak ulkemizin refah duzeyini onemli olcude arttirabiliriz. Buradaki artan asgari ucretin istihdami etkilemedigini varsayiyorum, yanlissam birileri birsey soylesin.

Istihdam uzerinden alinan vergiler %43'e yukselmis ulkemizde. Bu rakam Avrupanin en zengin ulkelerinden birine donusen Irlanda da %8, OECD ulkeleri ortalamasi ise %28 imis. Yuksek asgari ucret ve yuksek vergiler isverenlerin isci yerine makine ve techizat alimina yonelmelerine sebep vermistir diyor Serhan Cevik. Son olarak ulkemizde issizlik oraninin ayni kalmasi icin her sene 700,000 adet yeni istihdam uretmemiz gerektigini belirtiyor.

Bu rakamlari gordukce Milliyetci Sifirci Partisinin yaklasiminin ne kadar yerinde bir yaklasim oldugu iyice kafama yatmaya basladi. Faizleri dusurup kurlari ziplattikmi sorun kolayca cozulur!!! Read More!

KAPiTALiZM VAHSi OLDUGU iCiN GUZEL

Ismet Berkan, her gün okuma ihtiyaci hissetigim nadir siyaset yazarlarindandir. Geçenlerde üzerinde fazlaca düsünmeden ortaya attigi bir önerisini okuma firsatim oldu. Ekonomi biliminden arindirilmis siyasi ve ideolojik çözüm önerileri üzerinde tartismak ülkemizde çok sik yapilir. Bu yüzden siyasi çözüm önerilerinin tarafari çok olsa bile onlardan sonuç çikmiyor, gelecekte de çikmasi mümkün degil. Sn. Berkan bu tür hatalari sikça tekrarlayanlardan degil. Hatta belki de en az yapanlardan. Fakat yaptigi hata üzerinde tartisirken oldukça ilginç sonuçlara ulasabiliriz.

Hisse Yorumları  Marjinal Nedir  Fiyat Kazanç Oranı Nedir?  Fraktal Nedir  Borsa Nasıl Oynanır

IKi YANLIS BIR DOGRU EDER Mi ?
Ismet bey özetle sunu söylüyor: Devletin resmi politikasinda olmasa bile ülkemizde etnik, dinsel, cinsel, bölgesel farkliliklara dayanarak negatif ayrimcilik yapilmaktadir (Bu saptamaya bir noktaya kadar ben de katilirim). Buna karsi yapmamiz gereken sey; 'pozitif ayrimci' resmi politikalar izleyerek dislanan kitlelerin devlete sahip çikmasini saglamaktir. Kulaga hos geliyor. Ancak ben bu tür politikalarin siyaseten tam ters sonuçlar verebilecegini kanitlamaya çalisacagim.
FIRSAT ESiTLiGi SONUÇLARi ESiTLEMEK DEGiLDiR
Öncelikle çok temel bir soruya cevap vermeliyiz : Bize her esitsizlik gibi görünen mutlaka ayrimciligin bir sonucu mudur ? Bilimsel verilere dayanarak degil ön yargilarimizla bu sonuca ulasiyoruz. Örnek vereyim : Gönül isterdiki üniversite giris sinavlarina her giren ayni ölçüde basarili olsun. Ama olmuyor. Bazilari önüne gelen bütün sorulari devirirken digerleri sifirliyor. Bu tür sonuçlar her zaman olmasa bile çogunlukla bireyler arasinda esitsizligin kaynagini olusturuyor. Peki bize esitsiz gibi gözüken sonuçlara engel olmak için ne yapmaliyiz ? Sifirlayan bir ögrencileri yukardakilerle esitlemek için pozitif ayrimcilik yapmamiz mi gerekir ? Sn. Berkan itiraz edecektir: 'Ben firsat esitliginden bahsediyorum'. Ben de soruyorum ona: Firsat esitliginin, esit sonuçlar doguracagini nereden çikariyorsunuz ? Aksine insanlarin nitelikleri, seçimleri ve gayretleri bibirlerinden çok farkli düzeylerdeyken firsat esitligi bizim bildigimiz manadaki esitsizligi azaltmaz, tersine pek çok durumda sahit oldugumuz gibi artirabilir bile.
BiRiNDEN ALABiLiRSiNiZ AMA ALDiGiNiZi DiGERiNE VEREMESSiNiZ
Ilerleyebilmemiz için esitsizlik kavramini biraz daha irdelelememiz gerekiyor. Ahmet Çavusoglu da Hakan Sükür de futbol oynar. Her ikisine ayni kaynagi tahsis etsek bile esit sonuçlar doguramayiz. Hakan Sükür'ün futbol takimlarinda is bulma olasiliginin Ahmet'ten çok daha fazla olacagi açik. Her durumda Hakan benden çok ama çok para kazanacak. Gelir adaletsizligi sonucuna bakarak devletin düzeltmesi gereken esitsizlik olarak mi görecegiz ? Sosyalcilere bakarsak evet. Ne yapalim ? Düzeltelim. Devlet'in mekanizmalari baska ne ise yarar ki zaten ? Bunu iki sekilde yapabilir: Negatif yada pozitif ayrimcilikla. Her ikisi de 'vahsi kapitalizm'in kurallarina aykiriyken 'sosyal devlet' mantigiyla oldukça uyumludur. Bunu gerçeklestirmek için firsatlari esitlemek degil tam tersine firsatlari birinden alip digerine vermek gerekir. Hakan'a hemen hemen hiç bir sans tanimamak yöntemini kullanabilir veya bana 'Türk' usulü bir torpil patlatip devletin futbol takiminda bana is verebilirsiniz. Böylece gelirde esitlik saglanabilir. Sosyal'in adaleti ancak bu kadar olur. Fakat bir taraftan sunu unutmayalim: Kimse Ahmet'lerin bulundugu veya Hakan'larin bulunmadigi takimlari seyretmek istemez. Futbol açisindan bakildiginda 'toplam çikti' azaldi, muhtemelen sifirlandi, gelir edilemez hale geldi. Baslangiçta Hakan'a bir hizmet veya ürün satarak veya bunlarin üretiminde rol alarak az buçuk gelir elde edebiliyordum. Simdi bunlardan da mahrum kaldim. Hakan'dan aldik ama Ahmet'e VEREMEDIK. Birbirmize esitlendik ama ikimiz de kaybettik. Sizce devlete (düzene) sadakatim artar mi ?
BiR ÜST KiMLiK OLARAK KAPiTALiZM
Simdi esitlige bir de kapitalist açisindan bakalim. Kapitalizme göre toplumun farkli gelirlere sahip bireylerin olusmasi esitsizligin tek basina göstergesi degildir. Eger gelir farkliliklari toplam çiktinin azalmasina yol açiyorsa kötüdür, degilse iyidir. Bu tanimda kötü, iyi, adalet veya esitlik gibi kavramlar birer deger yargisi olmaktan çikip matematik denklemlerinin sonuçlariymis gibi gözükür. Aklimiz çogunlukla duygularimizdan sonra çalisir. Duygularimiz kapitalizme vicdansiz, ahlaksiz, acimasiz sifatlarini yüklemek için vahsi diyor. Fakat aklimizi az da olsa devreye sokabilirseydik deger yargilarinin ayni zamanda önyargi da anlamina geldigini görebilirdik. Kapitalizm YANSIZ'dir. Ne gerekçeye dayandirilirsa dayandirilsin her türlü ayrimciligi mahkum eder. Siz bir kisiyi; kadin, erkek, escinsel, kürt, türk, alevi, sünni, dindar, laik, su sehirden, bu kasabadan, onun akrabasi, sunun partilisi katagorilerine sokup egitim hizmeti veya is verirken AYRIMCILIGA ugratiyorsaniz iyi bir sosyal demokrat, ulusalci, laikçi veya dinci olabilirsiniz ama kapitalist olamassiniz. Kapitalizm bireyleri sahip oldugu sifatlardan ötürü asla yargilamaz, ait olduklari gruplara göre siniflandirmaz. Ne tür kimlige sahip olurlarsa olsunlar herkese ESIT davranir. Her türlü farkliligi içinde barindirabilir. Tam olarak uygulandiginda kimseyi dislayip devlete düsman etmez. Çiktilarin maksimizasyona odaklandigi için pastayi büyütür. Gelir farkliliklari olusabilir ama en alttakilerin sahip olduklarini da artirir. Evet, memnuniyetsizligi hiç bir zaman yok edemeyiz, belki de etmemeliyiz de. Aslinda memnuniyetsizlik, toplumu daha iyiye ulasmak için harekete geçiren en temel dinamiklerden biridir. Memnuniyetsizligi yikici olmadan insanlik yararina kullanabilen yegane sistem kapitalizmdir. Ancak milyonlarca yildir süre gelen 'insanlik' pratigimiz belli gruplar içinde saf tutup digerlerine saldirmak suretiyle ellerindekini gasp etmek seklinde oldugu için böyle bir üst kimlik tanimi size çok ters gelebilir. Sahip oldugumuz kimliklerimizi diger gruplara saldirma araci olarak kullanmama kültürü, ileri olduklarini varsaydigimiz ülkelerde bile (özellikle AB) pek oturmus degil. Bilgisiz birakildigimiz için bu ülkede ne kadar çok renk oldugunu daha önceleri farkedememistik. Derin bir uykudan uyaniyoruz. Devlete sadakati artirma adina ülkeyi tek renke boyama fikri dün oldugu gibi gelecekde de basarisiz olacaktir. Bu cografyada bütünlügümüzü korumanin yegane yolu kapitalizmi üst kimlik haline getirmektir.

ahmet çavusoglu Read More!

Gazetelerden Komik Basliklar

Bugun uc kose yazisina kisaca deginmek istiyorum.

Para politikasi ile ilgili yazilarin sayisinda hizli bir artis gozlemliyorum. En son Aksam gazetesinden Saruhan Ozel'in "Faizi yukselten kim?" baslikli bir yazisi cikti. MB faizi ile ve uzun donem faizler arasindaki iliskiyi cok guzel ozetlemis (burada herhangi bir kinaye yapmiyorum!).

Benim takildigim sonuc bolumunde iki nokta var:

Birincisi, "Uzun vadeli faiz, normal koşullar altında (bkz. altın yorumları), kısa vadeli faizden daha yüksektir. Tersi durumun gözlenmesi daha gariptir. Özetle, orta vadeli tahvil faizinin gecelik faizin üzerinde olması gayet normaldir...Bir iki grafik çizip müthiş bir buluş olarak ortaya konması da komiktir. " derken biraz fazla kesip atmis kanaatindeyim. Yazdigi cumlelerden oyle bir anlam cikiyor ki, uzun vadeli faizlerin kisa vadeli faizler ile ayni seviyeye gelmesi, hatta daha dusuk gerceklesmesi (getiri egrisinin ters donusu) insanin kopegi isirmasi gibi bir vak'a.

Isterseniz google'dan bir arayin, yield spread konusunda bulacaginiz yazilari okumak omrunuzun geri kalanini alir. "Adam kopegi isirdi" diye ararsaniz fazla bir sey bulamazsiniz.

Hisse Yorumları  Marjinal Nedir  Fiyat Kazanç Oranı Nedir?  Fraktal Nedir  Borsa Nasıl Oynanır

Ozellikle Turkiye'de son 4 senede, getiri egrisinin ters donme durumu toplam 1.5 seneyi askin bir sure yasandigini gozonune alirsaniz, "garip" diye nitelenen durumun o kadar ender yasanmadigi ve ekonominin durumu/gelecegi hakkinda bazi bilgiler verdigini anlarsiniz.

Ikincisi, Saruhan Ozel'in tam olarak neye karsi ciktigini anlamadim. Getiri egrisine bakip, faizi kim yuksek tutuyor sorusuna cevap aranmasina mi, yoksa faizi MB'nin degil piyasanin yuksek tuttugu iddiasina mi?

Parasal ekonomi (monetray economics) benim coktandir unuttugum bir konu. Unuttuklarimi hatirlamaya, bilmediklerimi ogrenmeye calisiyorum. MB faizi uzun donem faizleri etkilemez deyince, okurlarimizdan Ahmet Cavusoglu'nun bir sorusu ile (MB faizleri %40 yapsa, tahvil faizleri artmaz mi?) ile kendime gelmistim. Faizi yuksek tutan MB'dir denince de o soruyu tersine cevirip ben soruyorum: MB yarin faizleri %15'e indirse tahvil faizleri ne olur? %1'e indirse ne olur?

Ikinci yazi Yigit Bulut'a ait, "Uyuyan guzeller uyandi". Kur rejimini degistirip sabit kura donmek isteyenlere (kim bunlar yahu?) soyle seslenmis: "Detaya girmeden şunu söyleyebilirim; içeride kalan yabancıya, Cumhurbaşkanlığı seçimi öncesi "çık" firsatı vermek istiyorsanız, buyurun kur rejimini değiştirin. Aynı hatayı “2000 Ocak-2001 Şubat” döneminde yaptık. Denklemin “değişen” olması gereken bölümü yani kur, Merkez Bankası tarafından belirlenince, yabancılar malı dibine kadar boşalttılar." 2000 yili icinde, daha Kasim calkantisi yasanmadan, yabancilarin hisse senetlerini ve tahvilleri satarak sabit kurdan bozdurup ulkeden ciktiklari, kriz geldiginde Turk yatirimcisinin avyayi yedigi, Yigit Bulut'un zaman zaman soyledigi bir seydir. Bana da hep garip gelmistir, madem yerliler yabancilarin kactiklarini goruyor, neden onlar da cikmamislar diye? Bu sabah merak ettim, istatistikler ne diyor dedim.

MB'nin odemeler dengesi verilerine gore, 2000 Ocak ayi ile 2000 Ekim arasinda yabancilarin, 1 milyar dolara yakin hisse senedi ALIMI, 144 milyon dolar tahvil satisi olmus. Toplam ulkeye giren sicak para ayni donemde 5.6 milyar dolar. O zaman, kriz daha gelmeden, yabancilar kacti, Turkler bakti lafi nereden geliyor? Yok eger borsada takasda yabanci payina bakarak bunu soylemisse, zaten kendisi soyluyor bu rakamlarin dogru olmadigini. Bu samimi bir sorudur, laf atma degildir!!!

Ucuncu olarak deginmek istedigim yazi Radikal'den Metin Ercan'in "Özel sektör borçluluğu artıyor " baslikli yazisi. Yazinin bir yerinde soyle diyor: "2004 yılı itibarıyla bile özel sektör şirketlerinin kısa ve uzun vadeli borç toplamının faaliyet kârına oranı 4.4. Yani döviz kurunda ve/veya borç maliyetlerinde herhangi bir ekonomik ya da politik belirsizlik nedeniyle örneğin yüzde 10'luk bir artış olması durumunda faaliyet kârında yüzde 44 oranında bir düşüş riski bulunuyor." Ben muhasebeci olmadigim pek anlamam, ama bu cumlede bir acayiplik var gibi geldi. Doviz kurun, malum, 2002-2006 arasi hep asagi gitti, TL deger kazandi. 2005 yilinda mesela dolar olarak %10 deger kaybetti. O zaman ozel sirketlerin faaliyet kârı %44 artti mi? Bu da samimi bir sorudur. Read More!

Adanaspor Birinci Lige

Secimlerin yaklasmasiyla birlikte hukumetin secmenlerle verkac faaliyetlerine girdiklerini gozlemliyoruz. Vatan gazetesinin haberine gore 70 bin yarali Anadolu kaplanina 1.7 milyar YTL'lik pansuman yapilacakmis (Kaplan basina 25000 YTL'lik masrafa bakilirsa daha cok ameliyat yapiyor olacaklar ama neyse). Benim bildigim Anadolu kaplanlarindan bir tanesi de Adanaspor'dur, bu pansuman kapsamina dahil mi degil mi daha tam ogrenebilmis degilim ama Adanaspor adina meclisteki milletvekillerine KOBI, pardon lobi faaliyetlerine basladim bile. Neticede kaplanlarin hasi olan Adanaspor kaderin cilvesine maglup olarak para sikintisina dusmus, o gun bugundur belini dogrultamamistir. Ayrica Adanaspor'un birinci lige yukseltilmesi ekonomimize 25 adet hem de kazanci cok yuksek futbolcu isi kazandiracak, malzemecisi, masoru, antrenoru, vesaire de cabasi olacaktir. Adanaspor'un birinci lige yukseltilmesiyle issizlik de en az 10 puan dusecektir (secim zamani herkes bol keseden atiyor, bizim neyimiz eksik!). Gerci biz Milliyetci Sifirci Parti olarak iktidara geldigimizde issizlik problemini cozecegimizi soylemistik ama biz daha iktidara gelmeden bu konuda bir asama kaydedilmesini de olumlu karsiladigimizi belirtmeliyiz.

Sindirella Hikayesi  Tahvil Nedir  Gönüllü Çevreci Kuruluşlar  Çernobil Faciası  Türev Konu Anlatımı

Bu arada biz bu sutunlardan insanlara girisimci olun diye defalarca cagrida bulunuyorduk. Hukumetimiz de ulkemizde bir girisimci tabakasi yaratmak icin elinden geleni ardina koymuyor. Bu politikalarin ulkemizde milyonlarca girisimci yaratacagi bizim de kanaatimiz. Dani Rodrik bosu bosuna bir sanayi politikasindan bahsediyor, baksaniza bizim sanayi politikasindan bile daha ustun "girisimci" politikamiz var. Nedense bu politikalar ulkemizde top oynayan yuzbinlerce kisi yaratiyor ama topa adam gibi vurmasini bilen bir kisi bile cikaramiyor ortaya!!

Borsa Yorumları
Altın Yorumları
Borsa nedir?
Borsa nasıl oynanır
Hisse Yorumları
Ekonomi nedir
Fraktallar
Fraktal nedir?
Çernobil Faciası Read More!

Para Politikasi Uzerine Bir Yazi Daha

Kose yazarlarinin da tartismaya katilmasi ile para politikasi ve enflasyon konusu hayli populer oldu (bakiniz Deniz Gokce, Fatih Ozatay, ve Asaf Savas Akat).

Burada yorum yazan okuyucularimizdan bazilarini seslendirdigi gorus enflasyonun dusme surecinde 2005'in ortasindan itibaren bir duraklama oldugu, enflasyonun 2006 yilinin ilk aylarinda basini kaldirdigi, ama MB'nin herhangi bir tepki vermedigi, sonuc olarak para politikasin enflasyonu indirmek amacli kullanilmadigi yonunde.

Sindirella Hikayesi  Tahvil Nedir  Gönüllü Çevreci Kuruluşlar  Çernobil Faciası  Türev Konu Anlatımı

Bakiniz, MB, Turkiye'nin en saydam kurumlarindan biridir. Ne yaptigini, neden yaptigini her ay yayinladigi raporlar ile kamuoyuna duyurur. Nitekim, yayinladigi enflasyon raporlarinda ve Para Kurulu kararlarinin ozetlerinde 2006 Mayis'ina kadar olan surecte neler dusundugunu, nasil hareket ettigini sebepleri ile ifade etmistir.

Nisan ayinda faizleri 0.25 puan indirirken neden bu karari aldigini soyle ozetler:

"Enerji, islenmemis gýda ve alkollü içecekler-tütün gibi para politikasýnýn etki alanýnýn dýsýnda kalan kalemler hariç tutuldugunda enflasyonun ana egiliminin düsüs yönünde oldugu görülmektedir." Para Politikasi Kurulu Karari, 27.04.2006
Mayis ayinda faizleri sabit tuttugunda su aciklamayi yapar:

"Mevsimsel hareketler veya bir defaya mahsus arz ve maliyet soklarý aylýk enflasyon üzerinde beklenmedik sýçramalar yapabilmektedir. Mevsimsel nedenlerle özellikle gýda ve giyim gibi bazý alt kalem fiyatlarýnýn yüksek oynaklýk gösterebildigi dönemlerde enflasyon rakamlarý beklenenden yüksek ya da düsük çýkabilmektedir. Tek bir aya ait rakamýn gelecek dönemdeki enflasyon görünümüne dair içerdigi bilgi sýnýrlý olabilmekte, aylýk verilerin ihtiyatla ele alýnmasý gerekmektedir...Nisan ayýnda tüketici fiyatlarý aylýk bazda yüzde 1,34 gibi oldukça yüksek bir oranda artmýstýr. Aylýk fiyat artýslarýnda ön plana çýkan ana unsurlardan biri, gýda alt grubundaki fiyat hareketlerinin olumsuz etkisidir. Bu durumun islenmemis gýda ürünlerinden kaynaklandýgý, islenmis gýda ürünlerindeki fiyat artýslarýnýn ise düsük düzeylerde ve istikrarlý seyrettigi görülmektedir...."Para Politikasi Kurulu Karari, 26.05.2006
MB, yayinladigi enflasyon raporlarinda, faiz kararlarinda gozonunde tuttugu enflasyon gostergesinin ozel kapsamli D* gostergesi oldugunu, yani enerji, alkollu icecekler, tutun urunleri, islenmemis gida urunleri, ve altin haric TUFE'ye baktigini, cunku bu mal fiyatlarinin kendi gucu disinda gerceklestigini ifade etmistir.

Eger MB'nin yayinladigi Enflasyon Raporuna bakarsaniz (sayfa 20), TUFE rakamlari 2005'in ortasindan itibaren asagi dogru hareketmeyi biraksa da (yani "enflasyon, dolar yukselmeden basini kaldirmis olsa da), D* gostergesinin Nisan 2006'ya kadar dusmeye devam ettigini gorursunuz. MB, bu verilere bakarak enflasyondaki dusu surecinin devam ettigini, TUFE'nin azalmamasini veya bir miktar artmasini, islenmemis gida urunleri gibi mevsimsel veya enerji gibi dis bir etkiye vermis, faizleri yukseltmek gibi bir tepki ne hava durumunu ne de enerji fiyatlarini etkileyecegi icin (ve bu urunlerdeki artisin diger mal ve hizmetlere yayilmadigini gorerek) tepki vermemistir.

Nisan 2006 enflasyonu, Mayis ayinda , yani MB, faiz indirme kararini aldiktan sonra, aciklanmistir. Nisan enflasyonu, ilk kez D* gostergesinin de kucuk bir miktar arttigini ortaya cikarmistir. Benzer bir durum Aralik 2005'de de meydana gelmis, ve MB faizleri bir sure sabit tutmustu. Mayis ayinin Para Kurulu toplantisinda da ayni seyi yaparak MB faizleri sabit birakmistir.

Belki MB'nin karari yanlisti. Belki yanlis gostergeye bakiyordu. Belki TUFE;nin kendisine bakmasi lazimdi, piyasanin D*'a degil TUFE'ye tepki verecegini gozonune almadi vs. Ama MB, ad hoc bir sekilde davraniyordu demek yanlis olur kanaatindeyim. Yaptigini, kendisi ici ile tutarli belli bir mantik cizgisi takip ederek yapmistir (para politikasinin etkileyebilecegi D* gostergesine bakmak). O yuzden MB'ni elestirirken karsi tarafin soylediklerini gozonune almamiz gerekir fikrindeyim.

Konu ile ilgili Morgan Stanley'den Serdar Cevik'in "The Mysterious Vegetarian Demand Bubble" baslikli bir yazisi vardi (sayfanin en altinda). Tavsiye ederim. Read More!

Fatih Ozatay'in Yazisi Uzerine

Pazar gunku yazisinda Fatih Özatay "Yüksek faiz politikasını sakın piyasa uyguluyor olmasın!" diyerek soyle bir soru yoneltmis:
"2002-2005 döneminde neden acaba piyasadaki karamsarlığa MB eşlik etmemiş? "
Yazisinda ilginc bazi grafikler de var:


MB faizleri ile Hazine borclanma faizleri arasindaki iliskiyi yogun bir sekilde tartistigimiz su gunlerde (bakiniz: Merkez Bankasi Faizleri Uzerine ve Merkez Bankasi Faizleri Uzerine - EK ) konunun eski bir Merkez Bankaci tarafindan da islenmesi mutlu bir rastlanti (Dikkat: Fatih Özatay, ekonomi profesoru olmasinin yani sira yakin gecmiste Merkez Bankasi baskan yardimciligi ve Para Politikasi Kurulu uyeligi de yapmistir. O yuzden Turkiye'yi yikmaya calisan Dunya Bankasi, IMF, FIFA, UEFA ve Eurovision gibi kuruluslarla baglantisi oldugundan suphelenilmektedir!).

Yatırım Fonları Nedir?   Altın Fonu Nedir  Komünist Nedir  Komünizm nedir?  Kapitalizm Kapitalist nedir

Madem ortaya bir soru atildi, biz de kafamizi uzatalim.

Benim gorusume gore MB'nin faiz arttirmasi 2 sebepten oturu olabilir:

1. 2006 Mayisindaki calkantinin, 2002 yazi, 2003 kisi, ve 2004 baharindaki benzer calkantilardan farki daha siddetli olmasiydi. Piyasanin yilsonu enflasyon beklentisindeki bozulma diger yillara gore cok belirgin oldu. Ayni seyi 12 ay sonrasi icin beklenen enflasyonda da gorebiliriz. Enflasyona odaklanmis bir MB icin enflasyon beklentilerinde bu olcude bozulma olmasi hem simdiye kadar kazanilmis kredibilitenin kaybi hem de dezenflasyon surecinin ciddi bir sekilde sekteye ugramasi tehlikesini dogurmustur. Bu tehlikeye karsi piyasayi sogutmak ve enflasyon beklentilerini kirmak icin faizleri arttirmistir.


2. Ikinci sebep, 2005 yilinin sonuna kadar uygulanan ortuk enflasyon hedeflemesinin yerini 2006'da enflasyon hedeflemesi rejimine birakmasi olabilir. Enflasyon hedefinden sapmanin derecesi arttigi olcude MB'nin tepkisi de daha siddetli olacaktir. Ancak sunu da belirtmek isterim ki disaridan bakan bir gozlemci olarak ikisi arasindaki farki ben pek anlamis degilim.

Daha onceki yazimizi yorumlari ile zengislestiren okurumuz Ahmet Cavusoglu ise MB'nin gecmis yillara kiyasla bu sefer sinirlerini kontrol edemedigini, faizleri sabit tutup piyasanin kendi kendine dengesini bulmasini beklemek varken (ki eskiden boyle yapmisti) kendini tutamayip dolarin yukselisine karsi faiz silahini kullandigini dusunuyor. Read More!